Sportwetten Lizenz Deutschland: Was der Glücksspielstaatsvertrag für Wetter bedeutet
 Available in US
Ladevorgang...
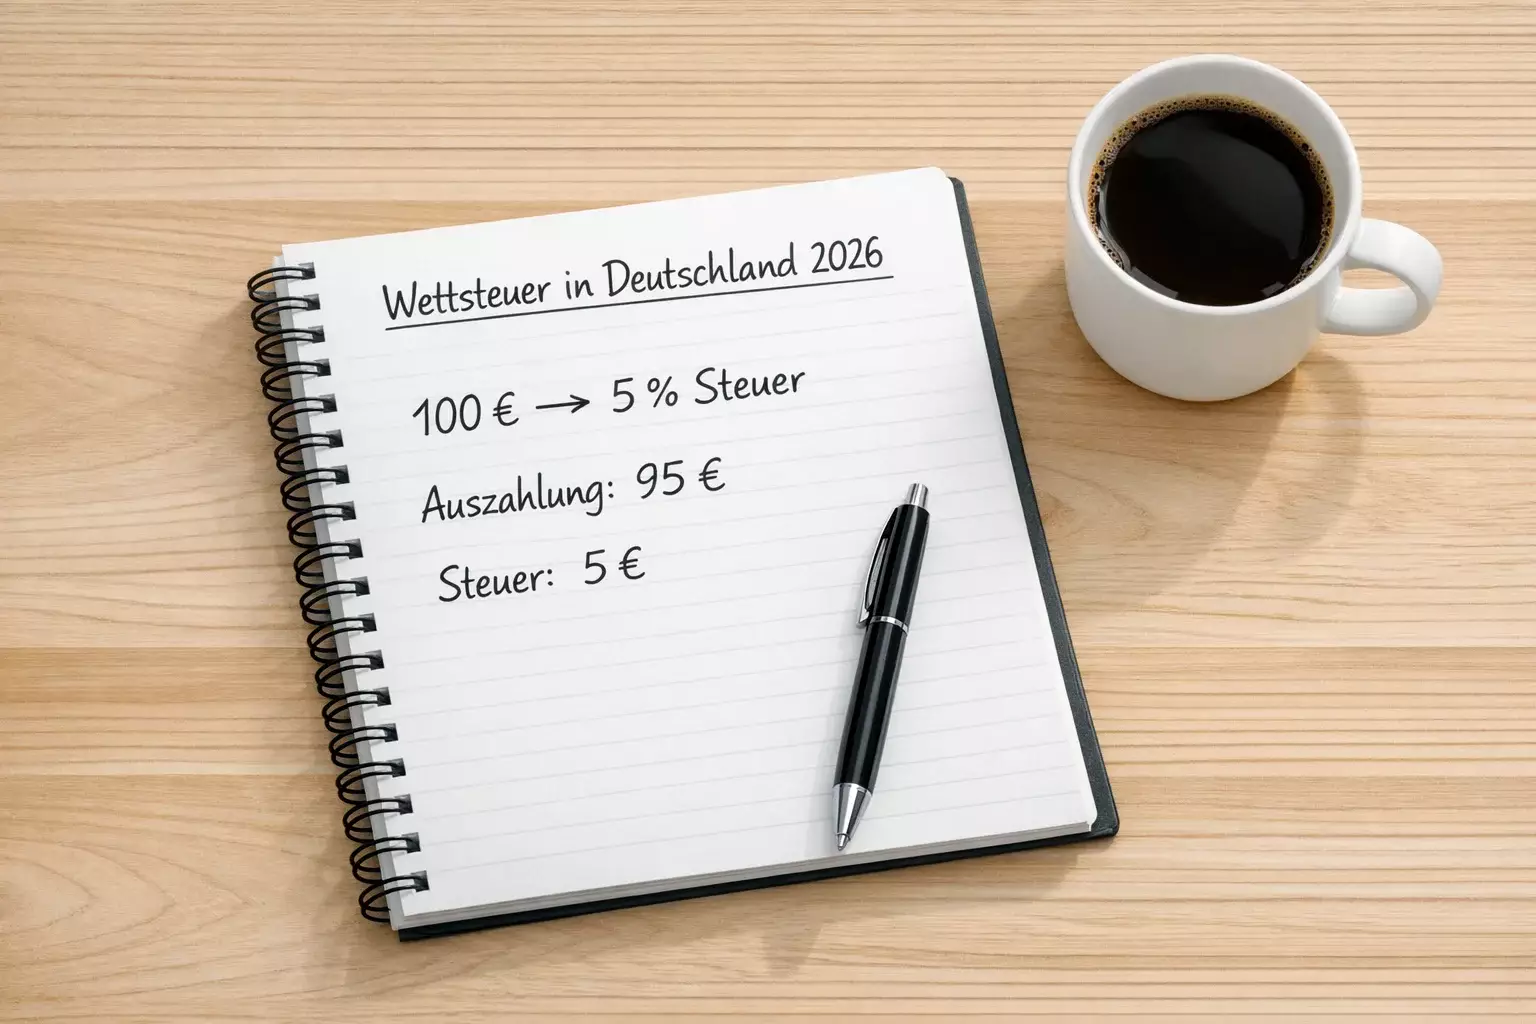
Die deutsche Wettsteuer ist ein Thema, das jeden Sportwetter betrifft, aber nur wenige wirklich verstehen. Seit ihrer Einführung hat sie mehrere Phasen durchlaufen, wurde angepasst und ist heute ein fester Bestandteil des legalen Wettmarktes. Wer in Deutschland auf Fußball wettet, kommt an der Wettsteuer nicht vorbei — aber wer versteht, wie sie funktioniert und wie sie berechnet wird, kann ihre Auswirkungen auf die eigene Bilanz deutlich besser einschätzen. Und das ist der erste Schritt, um mit ihr umzugehen, statt sich von ihr überraschen zu lassen.
Die Wettsteuer ist im Kern ein Instrument der Staatsfinanzierung, das gleichzeitig regulatorische Ziele verfolgt. Sie soll den Glücksspielmarkt kontrollierbar machen und Einnahmen generieren, die unter anderem in Suchtprävention und Spielerschutz fließen. Für den einzelnen Wetter ist das abstrakt — was zählt, ist die konkrete Zahl auf dem Wettschein. Und die lautet seit dem 1. Juli 2021: 5,3 Prozent.
Die meisten Fußball-Wetter in Deutschland haben sich an die Wettsteuer gewöhnt, ohne sie jemals durchgerechnet zu haben. Sie nehmen die Abzüge auf dem Wettschein hin wie eine Naturgewalt und denken nicht weiter darüber nach. Das ist verständlich, aber auch ein Fehler. Denn die Wettsteuer wirkt sich unterschiedlich auf verschiedene Wetttypen, Quoten und Strategien aus — und wer diese Unterschiede kennt, trifft bessere Entscheidungen.
Lesen Sie auch den Leitfaden zu Wettanbieter ohne Steuer.
Geschichte der Wettsteuer: Vom Rennwettgesetz bis zum GlüStV
Die Besteuerung von Sportwetten in Deutschland hat eine überraschend lange Tradition. Bereits das Rennwett- und Lotteriegesetz von 1922 — ja, aus der Weimarer Republik — legte den Grundstein für die Besteuerung von Wetten. Damals ging es ausschließlich um Pferdewetten, und der Steuersatz lag deutlich höher als heute. Diese historische Grundlage wurde über Jahrzehnte beibehalten und schrittweise an die Realität des modernen Sportwettenmarktes angepasst.
Der entscheidende Einschnitt kam 2012, als Deutschland eine Sportwettensteuer von 5 Prozent auf den Einsatz einführte. Diese Steuer galt zunächst als Übergangslösung, bis ein umfassender Regulierungsrahmen geschaffen werden konnte. In der Praxis blieb sie jahrelang bestehen, während die politische Debatte über die Regulierung des Online-Glücksspiels andauerte. Für Wetter war die Situation paradox: Man zahlte Steuern auf eine Aktivität, deren rechtlicher Status unklar war.
Mit dem Glücksspielstaatsvertrag 2021 wurde die Wettsteuer auf 5,3 Prozent erhöht und in den neuen Regulierungsrahmen integriert. Die Erhöhung um 0,3 Prozentpunkte mag gering erscheinen, macht sich aber über ein ganzes Wettjahr hinweg bemerkbar. Gleichzeitig wurde die Steuer durch den GlüStV erstmals in einen kohärenten rechtlichen Kontext gestellt: Sie ist nun Teil eines Systems aus Lizenzierung, Spielerschutz und Marktregulierung — nicht mehr eine isolierte Abgabe auf eine halblegale Aktivität.
Wie wird die Wettsteuer berechnet? Die Modelle im Detail
Die Berechnung der Wettsteuer klingt simpel — 5,3 Prozent auf den Einsatz —, aber die praktische Umsetzung variiert je nach Buchmacher. Das liegt daran, dass der Gesetzgeber zwar den Steuersatz festlegt, aber nicht vorschreibt, wie der Buchmacher die Steuer an den Kunden weitergibt. In der Praxis haben sich drei Modelle etabliert, die sich in ihrer Wirkung auf den Wetter erheblich unterscheiden.
Im Bruttoeinsatz-Modell zieht der Buchmacher 5,3 Prozent vom Einsatz ab, bevor die Wette platziert wird. Bei einem Einsatz von 100 Euro werden 5,30 Euro als Steuer abgeführt, und nur 94,70 Euro fließen in die Wette. Der Gewinn wird auf Basis des reduzierten Einsatzes berechnet. Dieses Modell ist das verbreitetste auf dem deutschen Markt und betrifft jede einzelne Wette, unabhängig vom Ergebnis.
Im Nettogewinn-Modell wird die Steuer nur im Gewinnfall erhoben und vom Nettogewinn abgezogen. Bei einer verlorenen Wette fällt keine Steuer an. Das ist mathematisch günstiger für den Wetter, weil die Steuerlast insgesamt niedriger ausfällt. Ein Beispiel: Wer zehn Wetten zu je 100 Euro platziert und fünf davon gewinnt, zahlt im Bruttoeinsatz-Modell 53 Euro Steuer. Im Nettogewinn-Modell zahlt er nur auf die fünf gewonnenen Wetten — je nach Quotenhöhe kann die Gesamtsteuer deutlich geringer ausfallen.
Das dritte Modell ist die vollständige Steuerübernahme durch den Buchmacher. Der Wetter zahlt keine Steuer, setzt den vollen Betrag und erhält den vollen Gewinn. Wie bereits erwähnt, kompensieren diese Anbieter die Steuer häufig durch leicht niedrigere Quoten, aber für den Wetter entfällt die mentale und rechnerische Belastung durch die Steuer komplett.
Muss man Wettgewinne in der Steuererklärung angeben?
Diese Frage stellen sich viele Wetter, und die Antwort ist erfreulich klar: Nein, Gewinne aus Sportwetten sind in Deutschland für Privatpersonen steuerfrei. Die Wettsteuer von 5,3 Prozent wird vom Buchmacher an das Finanzamt abgeführt und deckt die steuerliche Seite vollständig ab. Wetter müssen ihre Gewinne weder in der Einkommensteuererklärung angeben noch darauf Einkommensteuer zahlen. Das gilt unabhängig von der Höhe des Gewinns — ob 50 Euro oder 50.000 Euro.
Es gibt allerdings eine wichtige Ausnahme: Wer gewerblich wettet, also Sportwetten als Haupteinnahmequelle betreibt und dies systematisch und mit Gewinnerzielungsabsicht tut, kann vom Finanzamt als Gewerbetreibender eingestuft werden. In diesem Fall werden Wettgewinne als gewerbliche Einkünfte behandelt und unterliegen der Einkommensteuer und Gewerbesteuer. Die Schwelle, ab der das Finanzamt eine gewerbliche Tätigkeit annimmt, ist nicht starr definiert, sondern hängt von verschiedenen Faktoren ab: Umfang der Tätigkeit, Regelmäßigkeit, verwendete Hilfsmittel und die Frage, ob Wetten die primäre Einkommensquelle darstellen.
Für die große Mehrheit der Fußball-Wetter ist die gewerbliche Einstufung kein Thema. Wer neben seinem Beruf regelmäßig wettet und gelegentlich Gewinne erzielt, fällt nicht in diese Kategorie. Trotzdem ist es sinnvoll, eine grundlegende Dokumentation der eigenen Wettaktivitäten zu führen — nicht aus steuerlichen Gründen, sondern weil es im unwahrscheinlichen Fall einer Nachfrage des Finanzamts hilfreich ist, belegen zu können, dass man als Freizeitwetter agiert.
Die Steuer im internationalen Vergleich
Deutschlands Wettsteuer von 5,3 Prozent auf den Einsatz ist im europäischen Vergleich hoch, aber nicht die höchste. Frankreich erhebt eine Steuer von 7,5 Prozent auf Sportwetten, allerdings auf den Bruttospielertrag des Buchmachers, nicht auf den Einsatz des Spielers — ein fundamentaler Unterschied in der Berechnungsbasis. Großbritannien hat die Wettsteuer für Spieler 2001 abgeschafft und besteuert stattdessen die Buchmacher mit 15 Prozent auf den Bruttospielertrag. In der Schweiz fallen 0,5 Prozent Spielbankenabgabe an, in Österreich 2 Prozent auf den Einsatz.
Diese Unterschiede haben konkrete Auswirkungen auf die Wettmärkte der jeweiligen Länder. In Großbritannien, wo der Spieler keine direkte Steuer zahlt, sind die Quoten tendenziell höher, und der Markt ist kompetitiver. In Deutschland drückt die Einsatzsteuer die effektiven Quoten nach unten und verringert den Spielraum der Buchmacher für attraktive Angebote. Für deutsche Wetter, die bei internationalen Anbietern spielen, entsteht ein Vorteil — allerdings verbunden mit den regulatorischen Risiken, die das Wetten bei unregulierten Anbietern mit sich bringt.
Die Debatte, ob das deutsche Modell der Einsatzbesteuerung das richtige ist, wird in Fachkreisen kontrovers geführt. Kritiker argumentieren, dass eine Besteuerung des Bruttospielertrags — wie in Großbritannien — fairer wäre, weil sie den Spieler nicht direkt belastet und den Wettbewerb zwischen Buchmachern fördert. Befürworter des deutschen Modells betonen, dass die Einsatzsteuer einfacher zu berechnen und zu kontrollieren ist. Für den Wetter ist diese Debatte eher akademisch — was zählt, ist die Steuer, die heute gilt, und wie man mit ihr umgeht.
Eine Zahl, die mehr sagt als jede Analyse
Am Ende des Tages lässt sich die Bedeutung der Wettsteuer auf eine einfache Rechnung reduzieren. Man nehme den eigenen Jahresumsatz bei Sportwetten und multipliziere ihn mit 0,053. Das Ergebnis ist der Betrag, den die Wettsteuer pro Jahr kostet — vorausgesetzt, der Buchmacher verwendet das Bruttoeinsatz-Modell. Bei einem Jahresumsatz von 10.000 Euro sind das 530 Euro. Bei 25.000 Euro sind es 1.325 Euro. Bei 50.000 Euro bereits 2.650 Euro.
Diese Zahlen sind keine Theorie. Sie sind der reale Preis, den deutsche Sportwetter für einen regulierten Markt zahlen. Man kann diesen Preis akzeptieren, optimieren oder durch die Wahl des richtigen Steuermodells reduzieren. Man kann ihn nicht ignorieren. Wer seine Wettbilanz am Jahresende betrachtet und die Steuerlast nicht eingerechnet hat, betrügt sich selbst — nicht den Staat.
Die Wettsteuer wird nicht verschwinden, und eine Senkung ist politisch nicht in Sicht. Was bleibt, ist der rationale Umgang mit einer feststehenden Rahmenbedingung. Das bedeutet: das für die eigene Strategie günstigste Steuermodell wählen, die Steuerlast in jede Wettentscheidung einkalkulieren und die effektive Quote — nicht die angezeigte Quote — als Entscheidungsgrundlage nehmen. Wer das beherzigt, hat die Wettsteuer nicht besiegt, aber er hat aufgehört, sich von ihr besiegen zu lassen.
Wettsteuer Deutschland via fußball online wetten.
